Новая волна трансформации ритейла на подходе
В сравнении с Европой российский ритейл в 1990-е и первую половину 2000-х развивался догоняюще-опережающими темпами. После советской системы распределения и дефицита 1980-х, через ларьки, контейнеры и открытые рынки начала 1990-х, страна за полтора десятилетия пришла к самообслуживанию, первым супермаркетам (Седьмой континент — 1994, Перекрёсток — 1996), затем к жёстким дискаунтерам после кризиса 1998-го (Пятёрочка, Копейка, Магнит) и к гипермаркетам западных игроков (Ашан с 2002-го и другие). Общие торговые площади росли быстро, особенно в 2000-е, когда сети начали региональную экспансию. Внедрение самообслуживания, появление больших моллов и свежей выпечки в супермаркетах выглядели как прогресс. Но количество так и не перешло в качество. То ли дефицит идей, то ли излишняя озабоченность ритейлеров финансовыми показателями и «оптимизацией до копейки». Российскому фуд-ритейлу уже к середине 2010-х пора было выходить из идеологического тупика.
Многие торговые сети уверенно деградировали даже от своего первоначального уровня. Началось это с регионов, где сети часто копировали самые простые и дешёвые форматы, а затем перекинулось и на Москву. Супермаркеты для среднего класса постепенно превращались в дискаунтеры, а дискаунтеры — в места с убогим ассортиментом, проблемами с чистотой и сервисом. Снижение качества продуктов, отсутствующий или формальный сервис, проблемы с поддержанием элементарной чистоты и аккуратности ценников стали нормой для значительной части «массового» сегмента. Редкие хорошие магазины лишь подтверждали общее правило.
Стремительное снижение планки качества в дешёвых и среднеценовых магазинах связано в первую очередь с готовностью потребителей покупать «что попало» и «где попало». После десятилетий дефицита и нестабильности 1990-х у значительной части аудитории не сформировалось устойчивого спроса на стабильное качество и уважение к себе как покупателю. На второе место можно поставить слабые торговые традиции и большую дистанцию между собственником/менеджментом сети и конечным покупателем. Сети часто управлялись из кабинетов, ориентируясь на KPI по обороту, марже и плотности сети, а не на реальный опыт человека в торговом зале. На третье — безудержное желание оптимизировать всё до копейки: закупки, персонал, выкладку, потери. Это работало на объёмах в период быстрого роста, но подрывало доверие и лояльность.
Магазины для более обеспеченной аудитории держались на некотором усреднённом уровне. Решения, которые казались прогрессивными на заре современной розницы (свежая выпечка, собственная кулинария, более аккуратный овощной отдел), остались без серьёзного развития. Магазинная кулинария часто оказывалась посредственной, овощи и фрукты могли проигрывать рынкам или даже крупным гипермаркетам по свежести и цене, а ассортимент брендов во многом повторял массовый. Главное — не появлялось принципиально новых форматов и сценариев работы с потребителями. Застой форматов вызывал усталость у тех, кто регулярно бывал в Европе и мог сравнить не только ассортимент, но и сам процесс покупки, чистоту, сервис и внимание к свежим категориям. Часть обеспеченной аудитории переключалась на дорогие рынки и небольшие «бутиковые» магазинчики. При ограничениях на импорт у дорогих форматов оказывалось мало уникального предложения.
На мой взгляд, есть как минимум пять направлений, которые могли бы оживить фуд-ритейл, не требуя революционных технологий, но требуя изменения подхода.
1. Магазин-как-рынок.
Логистика свежих овощей, фруктов, мяса и рыбы в России объективно сложна: большие расстояния, климат, сезонность, высокие потери. Сетевые закупщики часто не справляются с поддержанием стабильного качества в этих категориях. Имеет смысл доверить их профессионалам — тем, кто уже успешно работает на рынках и знает поставщиков, сезонность и потери. На площадях супермаркетов или гипермаркетов можно выделять отдельные зоны с качественными овощами, мясом и рыбой. Торговля может идти через прилавок (это даже плюс для свежих категорий: возможность посмотреть, спросить, получить совет). Главное — фиксированный ценник, заметно ниже рыночного (на 20–30 %), и понятные правила.
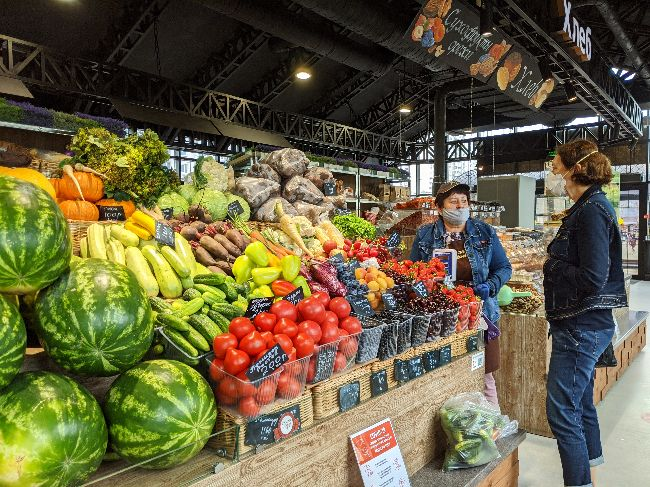
Такие зоны не ломают общую планировку, а дополняют её. Управление ими логично отдавать тем, кто уже содержит аналогичные отделы на рынках: у них есть экспертиза, связи с производителями и мотивация держать качество. Попытки цивилизовать «фермерскую» торговлю в городских форматах уже предпринимались (например, на площадках вроде Цветного), но часто упирались в сложную систему расчётов, которая сводила преимущества удобного базара на нет. Простая, прозрачная модель оплаты и контроля качества могла бы снять этот барьер. Для сети это способ дифференцироваться в свежих категориях без необходимости строить всю экспертизу с нуля, для покупателя — предсказуемое качество по разумной цене без поездки на рынок.
2. Адекватный интернет-магазин продуктов.
Ключевое слово — «адекватный». Это удобный интерфейс, возможность сохранить типовой заказ или несколько профилей (на неделю, на праздник, для семьи), стабильное качество и цены, которые не выглядят грабительскими по сравнению с хорошим рынком или качественным супермаркетом. Личный опыт с несколькими «фермерскими» онлайн-магазинами показывал одну и ту же картину: либо цены заоблачные, либо ассортимент почти полностью совпадает с обычным супермаркетом.
В России к середине 2010-х уже были и достаточно развитые каналы передачи данных, и довольно прогрессивная часть потребителей, готовая заказывать продукты онлайн. Западный опыт начала 2000-х (Tesco.com, который к 2001 году уже показывал серьёзные объёмы и работал по модели сборки из магазинов, а не только из отдельных складов) демонстрировал, что онлайн-супермаркет может быть жизнеспособным, если решены вопросы логистики скоропорта и удобства для клиента. В российских условиях особенно важно было бы сочетать онлайн-заказ с качественными свежими категориями и умеренной наценкой. Типовые корзины, понятная доставка и возможность быстро скорректировать заказ могли бы сделать формат массовым, а не нишевым.
3. Кафе в магазине.
Идея не революционная, но она способна оживить крупные форматы. В огромном гипермаркете, где покупатель проводит заметное время, приличная зона для перекуса — это не просто сервис, а способ увеличить время пребывания и средний чек. Человек прошёл большую площадь, нашёл нужное и может спокойно поесть, не уезжая сразу. Это работает на рынках (Дорогомиловский, Петровский и другие), где кафе давно стали частью экосистемы.
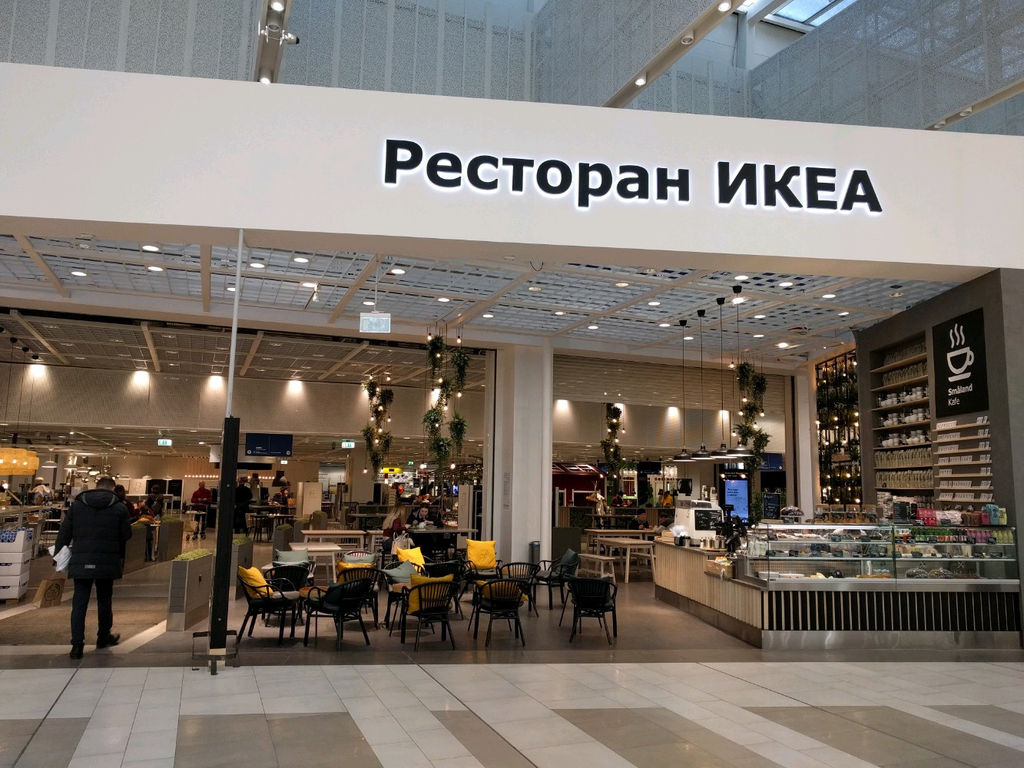
Ритейлеры часто опасаются дополнительных затрат и операционной сложности. Известен пример IKEA, которая в своё время закрывала промежуточные кафе, оставляя только основные рестораны. Однако потребители со временем становятся более требовательными к комфорту, а крупные форматы всё равно конкурируют за время человека. Хорошо организованное кафе (не обязательно полноценный ресторан) может работать и как точка притяжения, и как дополнительный канал продаж готовой еды. Главное — не делать его формальным приложением, а вписать в общий сценарий визита.
4. Качественные магазины «у дома».
Это одна из самых пустующих ниш. Для среднего класса внятного предложения почти не было: либо дешёвые дискаунтеры с минимальным сервисом, либо более дорогие супермаркеты, которые не всегда удобно расположены. Политика властей по упорядочиванию и вытеснению мелкой частной торговли подняла нижнюю планку качества и санитарных требований, но одновременно ограничила разнообразие и шансы на появление чего-то нового и интересного «снизу».
Небольшие форматы с акцентом на качество, свежесть и адекватный сервис могли бы занять эту нишу. Проекты вроде небольших магазинов «Азбуки Вкуса» (сеть, основанная ещё в 1997 году) показывали, что спрос на более внимательный подход существует. Такой магазин не обязан конкурировать с дискаунтером по цене на базовые товары, но может выигрывать за счёт ассортимента свежих категорий, аккуратности и ощущения, что «сюда хочется зайти». Для сетей это возможность дифференцироваться и удерживать среднего покупателя, который устал от крайностей.
5. Специализированные продуктовые магазины.
Хотя бы мясные, рыбные и овощные. Не на каждом шагу, а по одному-двум в крупном районе, но с хорошим выбором, экспертизой и стабильным качеством. Специализация позволяет держать более глубокий ассортимент в категории, лучше контролировать поставки и потери, а также давать покупателю ощущение, что здесь «разбираются».
Достаточно успешный пример сети «Мясновъ» (первый магазин открыт в 2003 году в Нижегородской области) показывал, что узкая специализация на мясе и сопутствующих продуктах может работать и масштабироваться. Аналогичный подход применим к рыбе и овощам. Для покупателя это альтернатива как массовому супермаркету с посредственным качеством в этих категориях, так и поездке на рынок. Для ритейлера — возможность занять нишу с более высокой маржой на отдельных позициях и более лояльной аудиторией.
Российскому фуд-ритейлу давно пора выходить из идеологического тупика, в котором главным мерилом успеха остаётся скорость открытия новых точек и жёсткая оптимизация. Развитие форматов, внимание к качеству в свежих категориях и более внимательное отношение к разным сегментам покупателей интереснее и в долгосрочной перспективе выгоднее, чем бесконечная гонка за плотностью сети и снижением издержек любой ценой. Покупатель, особенно тот, кто видел другие стандарты, рано или поздно голосует ногами — и лучше, чтобы этот выбор происходил внутри развивающейся розницы, а не за её пределами.